Dólar cripto: por qué la Argentina es el laboratorio global de las stablecoins para ahorrar
El responsable global de Bitget Wallet pasó por Buenos Aires y describió un fenómeno singular: mientras en Asia dominan los operadores especulativos, acá la mayoría usa criptomonedas estables para dolarizar sueldos y remesas.
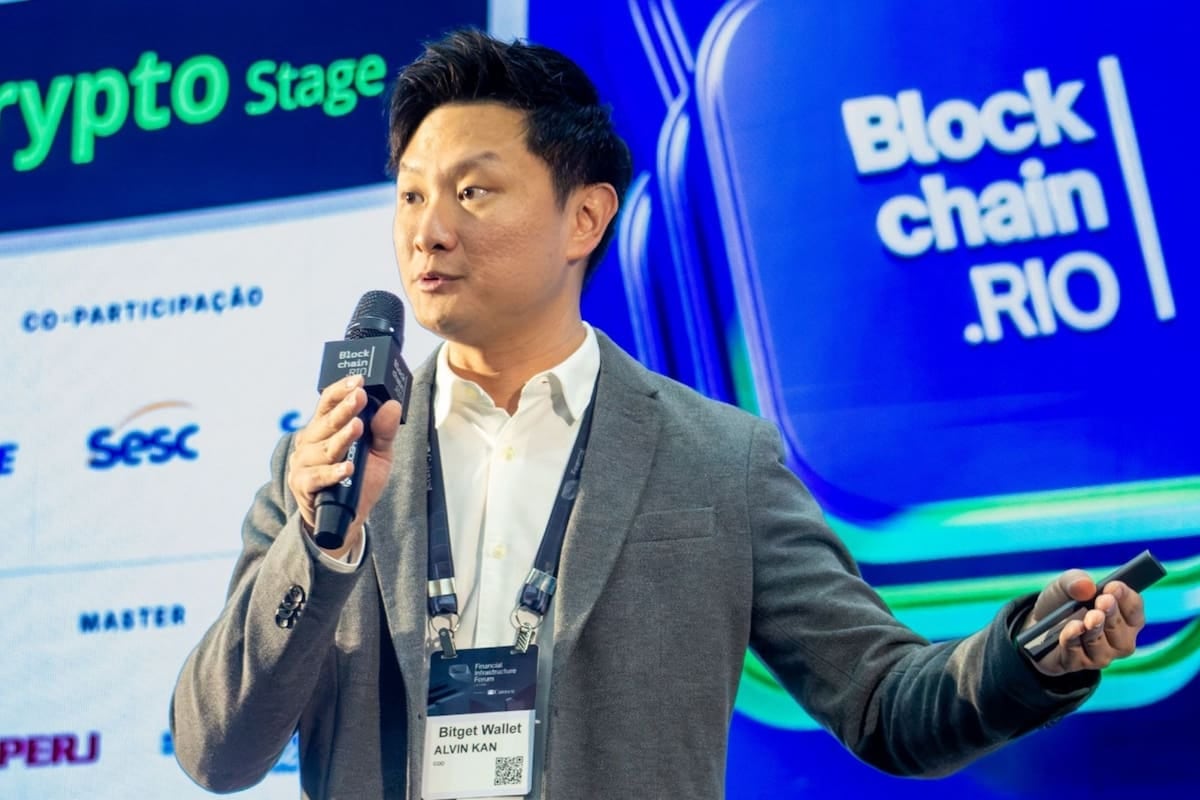
Fabián Bogado | Frontera y comercio. La estabilidad cambiaria dejó hace rato de ser un debate técnico en la Argentina. Es parte de la conversación cotidiana de cualquier mesa familiar o de cualquier mostrador de comercio, del lado argentino y del otro lado. En ese contexto, las monedas estables digitales conocidas como stablecoins pasaron de ser un instrumento de nicho a convertirse en una herramienta financiera de uso masivo, con una característica que las diferencia del resto del mundo: en el país se usan para ahorrar, no para apostar.
El mapa local de las criptomonedas
Así lo describió Alvin Kan, director de Operaciones (COO) global de Bitget Wallet, en su paso por Buenos Aires. La billetera cripto tiene presencia en la Argentina y compite en un mercado donde, según sus palabras, la dinámica local no se parece a la de ninguna otra región.
“Muy pocas personas hablan de negociación de contratos perpetuos o de memecoins; cada vez más gente habla de pagos, de ahorrar en dólares.”Alvin Kan, COO global de Bitget Wallet
El ejecutivo asiático señaló que la Argentina tiene una de las mayores proporciones de usuarios de stablecoins del mundo. Mientras en Asia el perfil dominante es el del operador especulativo que busca subas explosivas en monedas volátiles, acá la mayoría las utiliza para tres fines muy concretos: resguardar ahorros en moneda dura, cobrar trabajos freelance en el exterior y hacer transferencias internacionales con menores costos.
Un punto de inflexión global
Kan explicó que el mes pasado se registró un dato inédito a nivel mundial: por primera vez, la cantidad de usuarios que realizaron transacciones de pago superó a la de quienes hicieron operaciones de trading. Para el directivo, eso confirma que las criptomonedas están dejando de ser exclusivamente un vehículo de apuesta para convertirse en una herramienta de uso cotidiano.
- Pagos internacionales con costos menores y tiempos más cortos que la banca tradicional.
- Cobro de trabajos remotos desde el exterior sin pasar por intermediarios caros.
- Resguardo de ahorros frente a la inflación en moneda local.
- Próximamente: rendimientos del 3% anual sobre los fondos en stablecoins, sin moverlos a otra plataforma.
- Recepción de transferencias desde cuentas bancarias de Estados Unidos que llegan directamente como stablecoin a la billetera personal.
Sobre ese último punto, la compañía prepara un producto basado en una cuenta bancaria virtual en Estados Unidos. El mecanismo permite recibir transferencias de cuenta a cuenta y que el dinero llegue como stablecoin a la billetera del usuario. También servirá para canalizar remesas desde el extranjero, uno de los flujos históricos más golpeados por las comisiones de los intermediarios tradicionales.
En paralelo, la firma trabaja en opciones de rendimiento en stablecoins con autocustodia: la primera apunta a un retorno del 3% anual, accesible sin necesidad de trasladar los fondos a otra plataforma. Quienes busquen porcentajes mayores tendrán alternativas a medida que se incorporen nuevos socios al esquema.
La combinación ahorro-pago-rendimiento que se consolida en la Argentina empieza a redibujar la frontera entre el sistema financiero tradicional y el ecosistema cripto. Y lo hace desde un lugar poco frecuente en el mapa global: el de la necesidad cotidiana, no el de la especulación.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Cómo regirán las retenciones de Ingresos Brutos en billeteras digitales bonaerenses
XRP lidera criptomonedas tras lanzamiento de RLUSD: ¿Qué impulsa su alza del 138%?