En julio funcionaban 480.067 empresas formales en el país y el registro completó dieciocho meses seguidos en baja
Según datos de la Superintendencia de Riesgos del Trabajo, se perdieron 34.137 unidades productivas desde el pico de enero de 2024 y el promedio mensual de bajas se ubica en 1.138 firmas. Comercio, industria y agro concentran la mayor parte de los cierres.
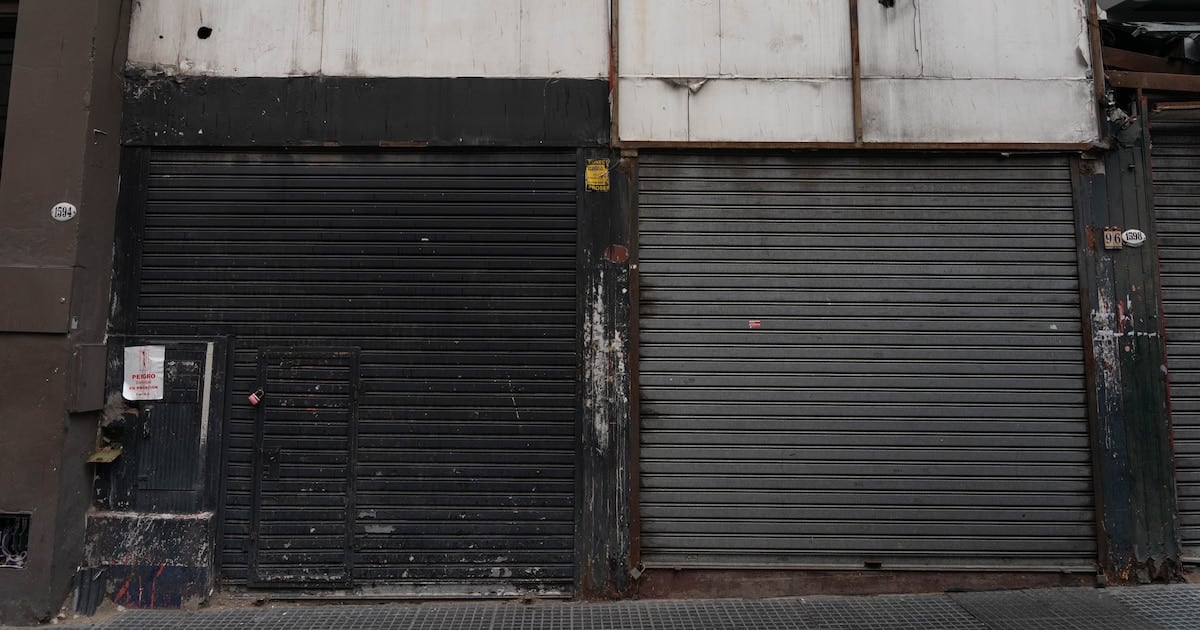
La cantidad de empresas con al menos un empleado formal registrado en la Argentina se redujo a 480.067 en julio de 2026, el registro más bajo desde noviembre de 2023, cuando se contabilizaban 512.357 firmas activas, de acuerdo con información de la Superintendencia de Riesgos del Trabajo (SRT). En menos de tres años la diferencia acumulada alcanza 32.292 empresas menos, lo que representa una baja del 6,3 por ciento respecto de aquel momento.
Una caída que ya suma dieciocho meses
El mes pasado se sumaron 948 cierres netos en comparación con junio, cuando el sistema marcaba 481.015 empresas en actividad. Fue la variación mensual más chica del año, aunque insuficiente para alterar la tendencia: desde febrero de 2025 ningún mes cerró con saldo positivo y la última vez que el total había crecido había sido en enero de ese año, con 1.194 firmas incorporadas (la estadística de empresas activas se construye como diferencia entre altas y bajas mensuales, descontando los cierres y las salidas del registro).
El pico de la serie se registró en enero de 2024, con 514.204 empresas. Desde entonces, el número descendió de manera ininterrumpida, a un promedio mensual de 1.138 unidades productivas perdidas, hasta llegar al piso de julio de 2026. La caída acumulada desde ese máximo alcanza las 34.137 firmas, un volumen equivalente a la totalidad del parque empresarial formal de varias provincias medianas del país.
Los sectores más golpeados
Los datos disponibles hasta junio, últimos con apertura por rama de actividad, muestran que comercio, industria y agro son las que concentran la mayor parte de los cierres. En los primeros seis meses del año, esas tres actividades acumularon 15.353 bajas, lo que equivale a más de la mitad de las empresas desaparecidas en el semestre y refuerza la hipótesis de un deterioro generalizado que atraviesa a la producción de bienes y a la comercialización minorista.
Para dimensionar el impacto, cabe comparar la magnitud de la caída con la de procesos anteriores: la pérdida de 34.137 empresas en poco más de dos años duplica el ritmo de destrucción de firmas observado en la crisis de 2008-2009 y se acerca a los registros de la salida de la convertibilidad, aunque con una composición sectorial distinta, donde la industria pierde peso relativo frente al comercio.
“Las empresas bajan su producción hasta cerrar porque no tienen demanda.”Hernán Bergstein, economista especializado en pymes y docente de la Universidad Nacional de Lanús
Causas y efectos de arrastre
- Ingreso de importaciones a bajo costo, que genera presión sobre las empresas industriales de menor tamaño, según el análisis del economista Hernán Bergstein.
- Caída del poder de compra de los salarios en términos reales, que redujo el consumo y, por esa vía, la facturación de las firmas.
- Menor demanda del Estado como contratante de bienes y servicios, en un contexto de ajuste del gasto público.
- Efecto de arrastre entre firmas: cuando una empresa vende menos, traslada esa situación a sus proveedores, que también pierden facturación y pueden terminar cerrando, en un proceso que alcanza a pymes de distintos sectores y a sus empleados.
El panorama descripto por Bergstein, que combina presión importadora, deterioro salarial y retracción del Estado como demandante, configura un cuadro recesivo de carácter prolongado, en el que la destrucción del entramado productivo se retroalimenta mes a mes. La dinámica de arrastre entre proveedor y comprador funciona como un multiplicador de la caída inicial y explica, a juicio del economista, que la sangría de empresas no se haya detenido pese a los intentos oficiales de sostener la actividad a través de financiamiento y líneas de asistencia.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Inflación de mayo: las estimaciones privadas y la posibilidad de que se ubique por debajo del 2%
Riesgo país en 730 puntos: las tasas en EE.UU. eclipsan el impacto de $LIBRA