La red bancaria argentina perdió 672 sucursales en siete años y achica su estructura física
El sistema financiero pasó de 4.616 filiales en 2019 a 3.944 en julio de 2026, una caída del 14,5 por ciento. El BCRA atribuye el retroceso al avance de los canales digitales, que concentran más del 90 por ciento de las operaciones y captan al 80 por ciento de los clientes nuevos.
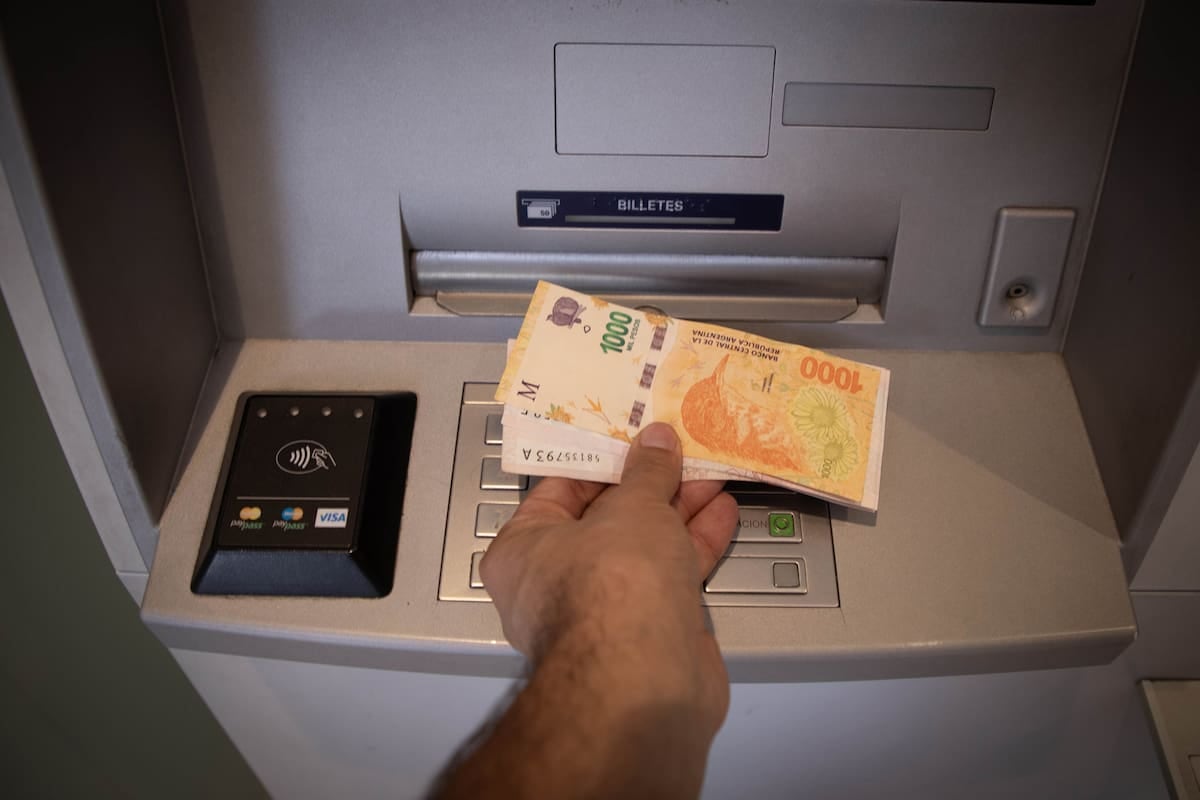
La red bancaria de sucursales en Argentina atraviesa un período de retroceso sostenido que ya lleva siete años y que se profundiza con el correr de los ejercicios. De acuerdo con los registros del Banco Central de la República Argentina (BCRA), en julio de 2026 el sistema financiero contabilizaba 3.944 filiales activas en todo el país, frente a las 4.616 que existían en julio de 2019. La diferencia entre ambos extremos equivale a 672 locales cerrados en el período, lo que representa una reducción del 14,5 por ciento en la cobertura física de las entidades.
El ritmo del achicamiento, además, no fue parejo. Entre 2020 y 2022 las bajas fueron marginales, con 28 y 2 sucursales cerradas respectivamente, mientras que desde 2023 el recorte se aceleró: 94 locales menos ese año, 109 en 2024 y 229 en los doce meses más recientes. Solo en el último año medido la red se contrajo un 5,5 por ciento, lo que confirma una tendencia que las propias entidades describen como irreversible.
Por qué se cierran las filiales
La explicación dominante remite a los hábitos de los usuarios. Más del 90 por ciento de las transacciones bancarias se realizan hoy por canales digitales, y el 80 por ciento de los clientes nuevos se incorporan a las entidades sin necesidad de pisar una sucursal. Frente a ese escenario, los bancos reorganizaron su infraestructura física con una lógica simple, que consiste en consolidar la demanda de un barrio en un solo local y cerrar aquellos que registran baja afluencia. A esa dinámica se sumaron además fusiones corporativas concretas, como la adquisición del HSBC por parte del Banco Galicia y la del Itaú por parte del Macro, operaciones que implicaron el cierre de filiales que quedaban a pocos metros entre sí y que resultaban redundantes dentro de una misma zona de influencia.
- 2020: 28 sucursales cerradas.
- 2022: 2 sucursales cerradas (fueron los años de menor recorte).
- 2023: 94 sucursales cerradas.
- 2024: 109 sucursales cerradas.
- Últimos doce meses: 229 sucursales menos, con caída del 5,5 por ciento.
Las entidades, sin embargo, niegan que se trate de una estrategia de abandono del mercado local. Una de ellas comunicó una inversión de 210 millones de dólares en infraestructura tecnológica durante 2026 y anunció un plan de 500 millones de dólares para los próximos tres años, orientado a un modelo de atención digital con soporte humano reservado para las operaciones que lo requieran. El movimiento, según fuentes del sector, apunta a mantener la rentabilidad en un contexto donde el costo fijo de mantener locales abiertos deja de justificarse frente a un cliente que mayoritariamente resuelve sus trámites desde una aplicación móvil.
La distribución geográfica de las 3.944 sucursales que quedan activas muestra, por lo demás, fuertes asimetrías entre distritos. La provincia de Buenos Aires concentra 1.290 filiales plenas; la Ciudad Autónoma de Buenos Aires, 597; Santa Fe, 426, y Córdoba, 409. En el otro extremo de la tabla se ubican Tierra del Fuego, con 21, y Catamarca, con apenas 19. El mismo proceso de ajuste redujo también la dotación del sector: en junio de 2026 trabajaban 86.795 personas en la banca argentina, contra 107.026 que empleaba el rubro siete años atrás, lo que significa una baja de más de 20.000 puestos registrada por el BCRA.
La próxima reunión del sector para revisar el comportamiento de la red de sucursales y los indicadores de inclusión financiera se espera en el marco de los informes trimestrales que el BCRA publica de manera periódica, mientras las entidades evalúan el cierre del ejercicio 2026.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Acreditación automática de controles médicos para la Asignación por Embarazo: arranca en noviembre
El Ejecutivo busca fortalecer las reservas con emisión de deuda en pesos ante los compromisos de julio